上一篇文章讲过房产现在投资时机已经过去了对于普通人来说,股票基金市场又存在着比较的“信息不对称“对于散户朋友来说非常的不友好。那有没有一种投资产品会对普通的散户朋友比较友好呢?答案是有的,如果你肯花点时间精力去研究一下可转债这个品种,好好的了解一下这个产品,我相信你会喜欢上它的。我知道,很多朋友就根本不喜欢去看一个产品的正儿八经的定义,篇幅又长又多,而且理解起来非常不容易,那么我就简单用自己的话来解释解释什么是可转债,他的优势体现在哪里,劣势有哪些,所有的文章都是我自己一字一字码出来的,创作不易,希望进来看到觉得对你有用的朋友,给我点点赞哈,非常感谢!
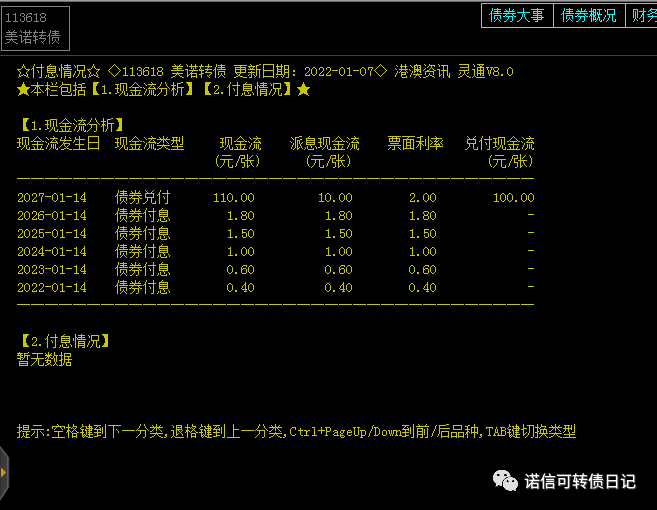
可转债他是上市公司发行的债券,通俗点讲就是上市公司通过上交所打个电子欠条给你,借你的钱,本质上是一种公司债券,债券面值是100块钱,规定了6年到期,每年会给你一些利息,利息比较少和银行活期存款差不多,到期之后一次性给你一笔利息和本金,整个债券利息综合下来和2-3%的年化率,可转债除了上面的债券条款之外,有另外一个功能,就是可以转换成股票,所以其实可以叫,上市公司发行的可以转换成股票的债券。那么你会问如何转换成股票呢,简单来讲就是,上市公司申请发可转债的时候,会规定一个值叫转股价,譬如上市公司发可转债的时候,股票的平均价格是10块钱,那么可转债就会把这个10块钱定为转股价,这个转股价格是会写进去可转债条款里面的,不会变动(除非下修转股价格后面会讲),债券上市之后就可以把手中的可转债按照面值除以转股价格,转换成股票,举个例子,A股票发行可转债,股票当时是10块钱,那么转股价格就规定10块钱,股价是波动的,债券上市之后股票价格涨了变成了12块钱,那么你就可以把手中的100块钱面值的可转债按照100除以10等于10股,转过去得到10个股票,股票市场价格是12块钱,相当于你是10块钱的成本净赚了20%的利润。但是如果股票价格下跌比如说股票走势不好,公司发展很差,股价很快跌倒了5块钱,那么如果按照10块钱转过去,那么是要亏50%(此时没人会选择转股,因为一转股就会亏很多,要是股票价格一直上不来,那么就当做一个债券拿着等到期还本付息就好)听到这里是不是觉得可转债简直就是个一个稳赚不亏的产品,听起来好像还真的对散户挺好的,但是如果你对债券的认知不够,也是容易亏钱的,下面就会讲到可转债的另外几个属性。
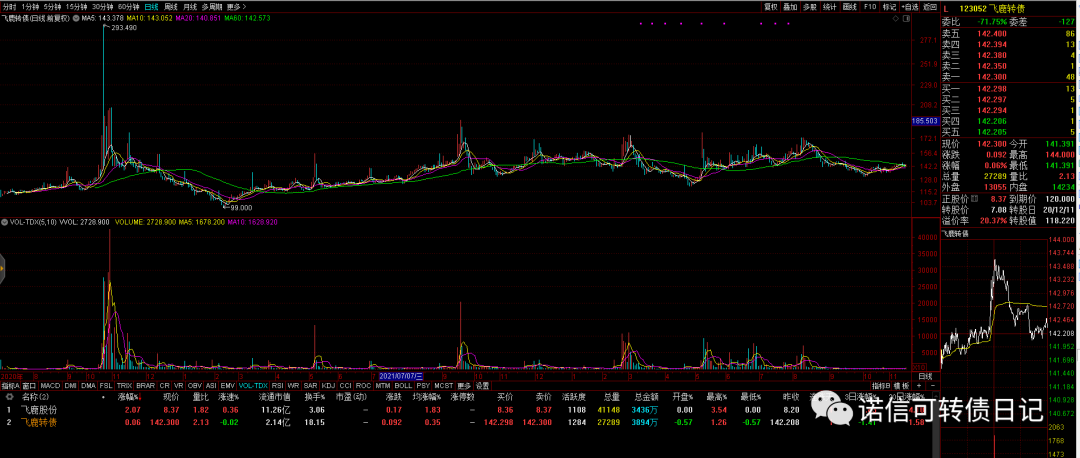
可转债呢,其实和股票一样,一单上市就会在市场交易,和股票一样也是有集合竞价和连续竞价的,开市和收市时间和股票一样,并且可转债是T+0交易,你买入之后,立马可以马上卖出,不用和股票一样等到明天。那说到底可转债和股票一样,还是交易者在市场上博弈可转债的价格波动,只要能做到"低买高卖”就可以赚钱了,可转债的价格和正股市呈正相关的,转股价不变的情况下,正股涨了,转债几乎都会跟着涨,正股跌了转债也跟着跌,但是可转债是有债券兜底的所以一般都难以跌破面值100块钱。可转债持有着买入转债之后如果转债涨了,可以立马卖出去,不用去转成股票多一个步骤,所以大部分时候,可转债都是在投资之间交易来交易去,很少会去转成股票。但是有个特殊的情况,会逼的投资者转股,就是可转债有个强制赎回条款:当股票价格大于转股价130%之后,上市公司就可以按照面值+利息支付给投资者强制赎回可转债,还是用例子来解释:A公司可转债转股价是10块钱,股价涨到了13块钱,大于转股价的130%,假设这时候债券只发行了一年,那么上市公司就会公告一个月后以面值100加上一年的利息的价格大概就是101块钱强制赎回投资者手中的债券,这时候投资者有两个选择,要么按照10块钱转股价格转成股票,转成股票然后股票卖出去,还能赚个3块钱,因为成本是按照10块钱转过去的,要么就按照101块钱卖回去给上市公司,我相信大部分投资者都知道怎么选择了吧,如果选择赎回只能得到101块钱,如果选择转股可以得到130块钱,所以这时候就逼得绝大部分投资者都会选择转股,上市公司就不用还钱了,顺利的把债权转成了股权,这个条款是能强有力的促进可转债持有者,其实上市公司发行可转债历史上早在2000年开始就发行了可转债,市场上一共发行过六百多只可转债了,强制赎回的概率超过了90%,大部分公司都是选择不还钱的,有句话叫凭着本事借来的钱为啥要还钱。所以历史上超过90%的可转债的股价都是超过了转股价格130%的,也就是意味着,如果你以100块钱附近买入的债券,有非常大的概率都会涨到130块钱以上。
这里面其实有个问题还没解决,就是既然90%的公司都强赎回了(另外10%几乎都是国企央企不差钱,不在乎还钱给投资者,占比例很小),证明股价都是上涨超过了转股价格的130%,但是其实,很多上市公司的股价很多都是一直往下跌,根本回不去 ,那这些公司是不是就没机会发布强制赎回把债权转成股权实现不还钱的愿望呢?其实不是的,只要上市公司向,基本上都可以实现强制赎回,因为转股价是可以下调的,只要开股东大会通过了下修提议,就可以吧把转股价下修到现在股价的数值,举个例子,比如说A公司发行了可转债,当时股价是10块钱,转股价格也是10块钱,当时上市后,股价下跌,跌的非常厉害,变成了5块钱,公司发展也很不顺利,股价似乎难以回去10块钱或者13块钱了,上市公司就可以随时提议下修转股价格,可以由10块钱转股价调整到5-10块钱的范围,不能低于现在的股价,也不能高于以前的转股价格,假如下修到5块钱,股价拨动一下,刚好涨到超过5块钱的1.3倍=6.5块钱,那么上市公司就可以宣布强制赎回,如果说股价还是萎靡不正继续下跌,那么上市公司依然可以继续下修,在可转债发行的六年期间不限次数,所以说,只要上市公司想,那么基本都可以实现债权转换成股权,达到不还钱的目的。对于投资者而言,下修转股价格,就是个金手指班的操作,对对投资者非常友好,也是可转债相对于股票优势最大的一个体现,举例说明就是比如说,同样是A公司,发现可转债的时候股价是10块钱,转股价格也是10块钱,有两个投资者一个以10块钱买入A公司的股票10股价值100块钱,一个买入A公司的可转债1张也是价值100块钱,经过一段时间后,如果A公司股票跌到了5块钱,持有股票的人损失惨重,价值10张股票价值只有50块钱了,资产缩水了一半,但是可转债持有者,虽然转股过去也是亏50%,但是只要不转股就可以当做一张债券持有,债券价格并不容易跌破100块钱,还是有市值100块钱,等到期还钱或者直接在二级市场卖出即可,假如A公司不是跌到5块钱反而涨了2块钱达到了12块钱,股票投资者的资产变成了120块钱,可转债持有者因为转股价格是10块钱不变的(上市公司是不可以把转股价格调高的,只能调低)所以可转债持有者资产也会变成120块钱。举这个例子你发现没有,可转债可以形容成上一个,下有保底,上不封顶的一个品种,股票涨多少,因为转股价格固定的,所以债券价值也跟着涨多少,下跌的时候,到达面值附近,又有债券保底。
好啦,上面也讲的非常多了,但是都是自己用通俗的语言写的,不是非常的严谨,目的是让不懂可转债的读者容易理解,在这里只是起到一个大概的介绍的作用,我个人的观点就是,可转债是一个安全性,流动性,保本性,收益性都是非常不错的品种,对比起股票简直就是有天然的制度优势。如果有对可转债非常感兴趣的朋友,可以私信我,这边也有非常多的可转债详细学习资料,可以免费提供给大家学习。本文篇幅有限,有关更多可转债的知识,以后的文章也会更多的介绍
风险提示:本文仅作为个人长期投资研究交流,文中操作和看法可能与市场预期产生较大误差,不构成任何投资建议
