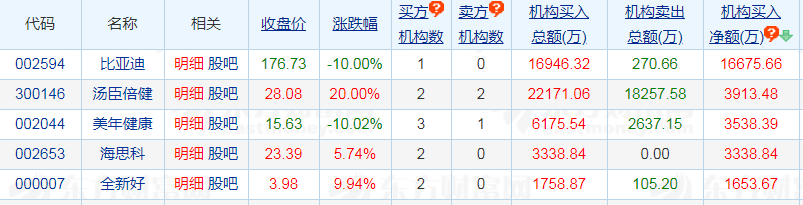
2机构买入22171.06万元,2机构卖出18257.58万元。公司发布2020年年报及一季度业绩预告,全年实现营业收入60.95亿元,同增15.83%,归母净利润15.24亿元,同时2021年一季度业绩预告,预计2021Q1实现归母净利润7.22~8.29亿元,同增35%~55%。目前,公司开启2021-2023年全新三年规划,计划全年收入实现30%增长,预计主品牌及大单品健力多恢复性增长,新大单品加快渗透,线上仍维持较快增长。
1家机构买入2007.92万元,1家机构卖出1378.82万元。公司是国内背光显示模组行业竞争优势企业。在手机背光源领域,公司目前已进入京东方、合力泰、联创电子等领先液晶显示模组企业的供应商体系,应用的手机终端品牌包括华为、OPPO、VIVO、小米、三星、LG等;在专业显示领域,公司产品已经应用到海尔、美的、Honeywell、松下等终端客户。
天风证券:精工钢构(600496)业绩超预期,EPC模式持续推动盈利能力提升
20年实现营收115.32亿,YOY+12.67%,实现归母净利润6.52亿,YOY+61.73%,利润大幅增长主要与EPC总包模式的转型升级带动公司盈利能力改善有关。21年1月,公司先后公告中标甘肃省张掖奥体中心建设项目(4.34亿元)和绍兴市稽山初级中学(1.95亿元)两大EPC项目,订单呈现出较高的景气程度。在新增人口紧缺、市场对钢结构板块的关注度明显提升以及公司强劲基本面支撑下,当前公司基本面有三大看点:1)EPC省外加速拓展:凭借核心技术实力驱动异地EPC订单拓张顺利,目前EPC+装配式新订单占比约31%,高利润率新业务有望显著增厚公司业绩;2)制造业回暖驱动分包快速发展:作为门式轻钢的开创者,公司技术实力突出,20年以来公司先后和腾讯、京东方等新基建的参与者合作,分包业务有望继续保持良好增长态势;3)轻资产技术授权完善全国化布局:公司目前已经与宁夏、河北、湖南等8省的企业开展合作,轻资产、高毛利的技术授权模式可复制性强,为全国化布局奠定基础,有利于抓住当地装配式产业的发展机会。3个月目标价6.56元,参考止损位5.4元。