我个人比较喜欢阅读新三板公司的公转书和年报,缘于新三板公司更贴近创业公司,对我自己作为创业者而言,更有启发。比如,从九鼎集团(600053)的公转书上,可以了解一家私募公司大致的运作方法。
我对于金融行业不太懂,不过我认为这个行业应该算是卖方市场,都说中国热钱多,前几年“双创”火热的那会儿,电视节目上也经常有几个90后美女挂这个XX资本合伙人的名号到处招摇撞骗,其实拉几个土老板吹个牛,骗到几个钱还是不难的,问题是你得找到好项目,这才是“投资人”的本事,然后好项目还得愿意让你投,其实好项目大家都是争抢的,所以这是个卖方市场,尤其九鼎做的是面对较成熟企业的PE投资。
关于九鼎的3个启发:
正因为好项目的供给少,九鼎坚持较低风险原则,收益率平稳安全但是不高。这一点很值得所有人学习。投资的首要任务是风控,而不是收益。多少韭菜是因为追涨杀跌才被割的?
另一个启发就是要培养核心竞争力。抢项目是该行业更重要的一个能力,传统上,私募公司主要依赖外部财务顾问推荐项目来源,但九鼎不惜建立自己的团队,构建了“区域(横向)+行业(纵向)+外部合作伙伴”的项目开发网络体系,确保公司有足够多的优质项目来源,可以在第一时间接触、跟进全国范围内各区域大量优质项目。相比之下,行业的其他公司则倾向于外包,融资、调查、找项目都外包,人员较少,也都集中于北上广深。而九鼎则靠自建,人数众多,分布在全国各地,全国各大地级市有60个驻点,但管理成本就比较高。公司选择的这些驻点人员,就是当地人,对当地也比较了解,人脉也广泛,也适合精耕细作。
最后,拉资金也是一个重要能力,公司的基金大部分靠自己直销,有专门队伍,也有大量潜在出资人,其次是第三方合作,如银行的私人银行部,第三方财富管理机构,保险公司等。从公司的人员结构可以看出,公司的项目开发人员占24.37%,77人;跟拉资金、维护投资人关系有关的人员占23.1%,73人——拉项目、拉资金这两端的人员占比最大。
从一家公司的人员配比,可以看出公司的价值观所在,即“什么才是重要的”。相比于其他公司把拉项目的事情外包,九鼎却牢牢抓在自己手上,这就是思维的差距。
股权结构中体现的合规性:
同创九鼎(挂牌公司母体)并不是业务主体,同创九鼎以98.07%股权控股了一家叫昆吾九鼎的子公司,这家昆吾九鼎才是经营主体,是各个基金的GP和管理人。昆吾九鼎和同创九鼎,分别是07年和10年设立的,也就是说昆吾比九鼎还早3年,股东都是那几个人,然后是由同创九鼎“收购”了昆吾九鼎最后变成了子公司的。
后来得知,是因为公众公司不能担当GP,不得不再注册一个壳叫同创九鼎,然后让同创九鼎“并购”了昆吾九鼎,然后过了3年,刚好满了2个会计年度的指标,就挂牌新三板了,这是合规性带来的一个成本。
然后同创九鼎上头的股东,也是由一家注册于西藏的“九鼎控股”占有85.52%股权,剩下的股东是谁呢?还是5位创始人!那为什么非要注册一家法人股东呢?个人认为,可能是为了公司控股权的稳定。因为5位创始人的股权比例相对平均,如果同创九鼎只是由这5人担当5名自然人股东,会造成股权分散的情况。
“双轨制”以控制风险:
九鼎的公转书里,对于其组织结构、部门分工都做了很详细的说明,堪称私募公司的创业手册,在这里不累述了。
比较有亮点的就是其“双轨制”,前面提到,投资的首要任务不是收益,而是风控,那么作为一家企业,风控不能只是挂在嘴上,或者只是用所谓的“价值观”作为空洞的指导,必须落实到机制本身,而组织结构的设计最能反映一家公司的机制设计。公司从顶层就设计了一种互相牵制的制度,而且全部称为“委员会”,分别是“管理委员会”和“投资决策委员会”。
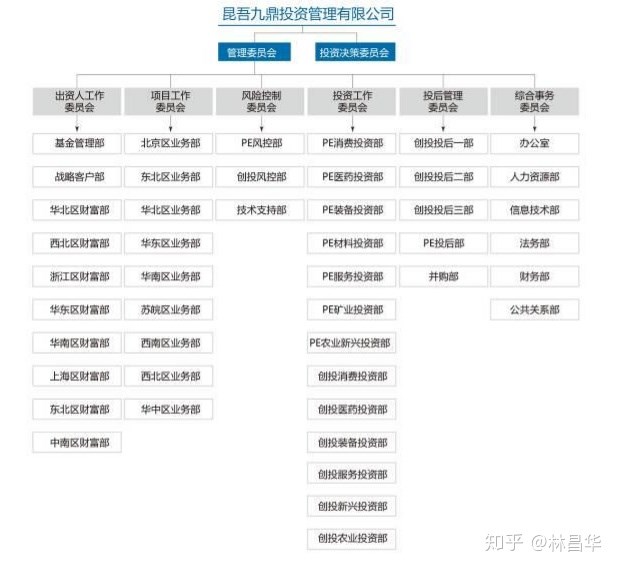
任何工作都要至少2个不同职能部门同时进行,这一点让我想起稻盛和夫的思想,他在《阿米巴经营》中也提出这种治理方法,即通过“双轨制”来防止单个部门的道德风险。
上图可以看到,两个最大的委员会就是管委会和投委会。管委会负责任何除投资决策之外的工作,5个常务委员每周1小会,然后几个职能部门的头头和5个常务委员每月1大会。管委会的5人与另外2人组成7人的投委会,只负责是否投资或者是否退出的决策,不实行例会制,而是有必要再开。
“项目工作委员会”就是找项目的部门,九鼎在全国9大片区设立营业部,专门找投资标的。然后旁边还有个“投资工作委员”,这是干嘛的?这就是双轨制的设置,找项目的“项目工作委员会”按照地理位置划分,只负责找项目。找到了项目,交给“投资工作委员”,这个委员会按产业划分,负责尽调和审核。
除了这种通过拆分业务流程来实行“双轨制”外,同一个流程也进行拆分,以控制风险。比如,九鼎要投资一个项目,首先要立项,接着尽调则由投资委员会、风控委员会一起进行,一个负责行业、管理、内部尽调,另一个专门负责财务的尽调,也就是把尽调这个模块也拆开了。最后这2个委员会一起评审,通过后,最终必须过“投委会”7名长老的审批。
再比如,在“项目工作委员会”内部,找到项目的这个人,还得拉上他的顶头上司,再拉上“风控委员会”,再拉上顶层投委会的2名长老,才能一起来谈这个项目的立项。也就是说,项目工作委员会只负责找项目,找了项目拉各个平级的相关部门人员,以及自己的上级,一起来讨论,最终决定权是2名投委会人员决定。
除了把找项目、尽调、决策权分离以外,一个投资决策还得经过3轮投票才能决定,虽然投资工作委员会、风控委员会在尽调过程中会全程参加,但他们只做汇报,并且只在一审、二审具有投票权。但随着项目推进,逐步增加投委会人数比例,直到终审,仅由7名投委会成员自己投票决定,这些“底下的人”就没有决定权了,终审的决定权保证抓在投委会手里。
所以,不管做不做私募公司,一个企业的组织结构设计,如何能控制风险?如何保证不在执行中出现腐败、徇私等行为?除了“价值观”的感召,形而下的机制设计才是靠谱的保证。“双轨”乃至多轨制被稻盛和夫推崇,被九鼎发挥得淋漓尽致。
最后,我认为,这种机制设计的本质其实是权力的拆分:比如一个流程,与其交给一个部门或者一个人做,不如拆分,比如对于九鼎来说,找项目的不负责尽调,尽调的不负责拍板。同一个流程上的某个环节,也可以拆分,比如同样是尽调,产业层面的尽调交给你来,财务层面的尽调交给他来。这种制度的设计,反映了九鼎对于风控的极度谨慎。
附:九鼎对于投资标的的估值方法(在公转书第106页,我觉得非常有价值):
1,已上市的简单,就是以最近一个交易日的股票收盘价来算。
2,最近1年内刚投资的,就以自己的投资成本来计算。
3,投资超过1年的项目(下同),如果最近有转让或再融资的,按其价格计算。
4,最近4个季度亏损或业绩下滑未超过50%,且可比公司收益率低于100的:
已申报IPO的:最近一年净利润*可比上市公司市盈率(大于30的取30)*80%
预计1年内申报IPO的:最近一年净利润*可比上市公司市盈率(大于30的取30)*70%
预计1年后申报IPO的:最近一年净利润*可比上市公司市盈率(大于30的取30)*60%
5,最近4个季度亏损或业绩下滑超过50%,或可比公司收益率大于100的:
已申报IPO的:最近一期末净资产*可比上市公司市净率(大于2的取2)*80%
预计1年内申报IPO的:最近一期末净资产*可比上市公司市净率(大于2的取2)*70%
预计1年后申报IPO的:最近一期末净资产*可比上市公司市净率(大于2的取2)*60%
6,计划回购但没有回购协议的,按账面净资产价值的50%计算。
评价:
可比公司的收益率如果低于100,统一以30倍为上限;高于100的收益率,则转为市净率来算,统一以2倍为上限。因为公司认为30倍以上收益率就是高估了。总体而言,市场在变化,数字不能照搬,但公司的这套估值体系,作为一种思路,是非常有参考价值的。
附:九鼎眼中的好标的:
1.预期企业所在行业未来具有一定成长性;
2.企业在行业中或目标市场中具有一定竞争优势;
3.企业治理结构较好或者其治理结构可通过本次投资得以大幅优化;
4.企业管理团队较为优秀;
5.具有上市或被并购可能;
6.企业面临的风险可控或可承受;
7.投资入股的价格合理。
